
您好!我是Ada,PowderSight智能助手。
💡 我可以帮您:
• 查询价格(如"镍价")
• 搜索产品(如"搜索TC4")
• 推荐材料(如"散热材料")
• 探索产业图谱(如"TC4有哪些供应商")
• 发布采购需求(如"我要买15-45μm的TC4粉末")
• 介绍平台(如"会员对比")
试试输入"帮助"查看更多功能!
无人机、火箭和手机推动工业3D打印机收入增长40%,桌面市场显露饱和迹象
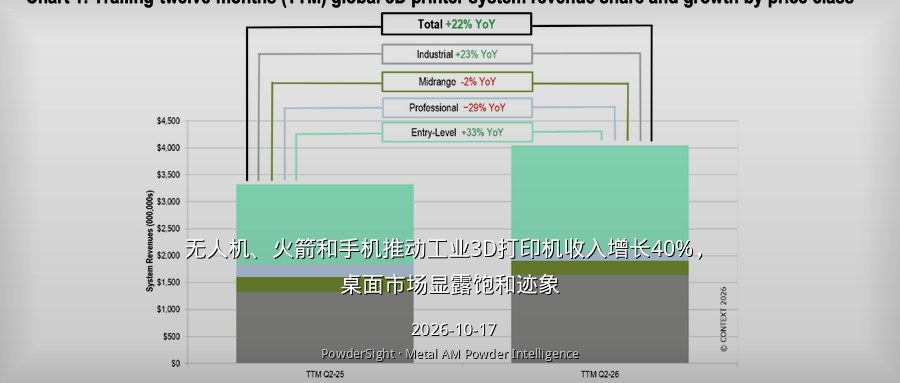
CONTEXT 发布的最新数据显示,2026年第二季度全球3D打印机硬件收入同比增长31%,其中工业级系统收入上涨40%,入门级设备收入增长36%。滚动十二个月内,入门级设备贡献了49%的硬件收入,规模居各价位段之首,工业级系统以41%紧随其后。CONTEXT全球分析副总裁Chris Connery表示,本轮需求已从早年的定制运动鞋、疫情供应链扰动,转向火箭、数据中心基础设施、消费电子与无人机等制造场景,“制造无人机、火箭或先进手机,3D打印已成为生产流程的关键环节”。
工业级设备指单价超过10万美元的机型,本季度出货量同比增长25%,为连续第四个季度增长。金属增材系统占工业级出货量的53%、硬件收入的75%;金属打印机出货量增长36%、收入增长51%,其中粉末床熔融(PBF)占金属出货量的77%、金属收入的83%。区域上,滚动十二个月中国占工业级出货量的37%,北美为29%、西欧为21%;单季北美与中国分别增长44%和42%,供应格局仍呈区域化分割。航空航天与国防是金属增材的主要增长来源,EOS凭大额订单实现两位数高增长,包括向无人机制造商Beehive Industries交付30台金属PBF打印机;后者还向Nikon SLM Solutions订购超大型NXG 600E系统,Renishaw的金属PBF出货量同比翻倍。
需求重心正从原型与齿科、助听器等小型应用,转向无人机、火箭、先进手机等批量生产场景,金属粉末的消耗强度随之抬升;欧美OEM服务本土客户、中国厂商主打内需,区域化供应意味着粉末配套也须就近布局。
对粉末采购商的价值:① 金属收入中PBF占83%,采购重心应向PBF适用粉末集中,匹配EOS、Nikon SLM、Renishaw等主流设备体系。② 航空航天与国防订单放量,宜提前锁定批次稳定的高一致性金属粉末长协供应。③ 中国占工业出货量37%且区域分割明显,国内采购方可优先对接本土金属打印机制造商的粉末配套。
原文链接:
🔒 登录后查看原文
📬
免费订阅金属粉末行业日报
工作日 10:00 送达邮箱:今日牌号价格 · 行业大事 · 供需机会,随时可退订